1ซื้อเดือนธันวาคม ยังทันมั้ย
ทันครับ แต่เงื่อนไขคือสิทธิไม่ได้นับจากวันที่ "จ่ายเบี้ย" อย่างเดียว กรมธรรม์และราคาต้อง Settle ภายใน 31 ธันวาคมของปีนั้น (แบบไม่มีการเปลี่ยนเงื่อนไข หรือเพิ่มเบี้ย)
ตัวอย่าง : ประกันออมทรัพย์ จ่ายเบี้ย 31 ธันวา แต่ไปอนุมัติ 2 มกราคมปีถัดไป ไม่มีการปรับเบี้ย /เปลี่ยนเงื่อนไข ✅✅ ใช้สิทได้ เพราะราคาได้ Setttle แล้ว
จุดที่พลาด: สมัครปลายเดือนธันวา แล้วบริษัทขอตรวจสุขภาพ หรือเสนอเงื่อนไขใหม่ /ปรับเบี้ยขึ้น ถ้าเราตอบรับข้ามปี สิทธิลดหย่อนจะเลื่อนไปตกปีหน้าแทน ❌❌ เพราะถือว่าราคาถูก Settle ปีถัดไป
ตั้งใจใช้สิทธิปีนี้ อย่ารอสัปดาห์สุดท้าย เผื่อเวลาพิจารณาไว้ด้วยครับ โดยเฉพาะประกันสุขภาพ / โรคร้ายแรง
2เบี้ยบำนาญเกิน 200,000 ลดหย่อนได้มั้ย
✅ซื้อเกินได้ แต่ลดหย่อนได้ตามเพดาน & เพดานแต่ละคนไม่เท่ากัน
ประกันบำนาญลดหย่อนได้สูงสุด 15% ของเงินได้ และไม่เกิน 200,000 บาท แปลว่ารายได้ทั้งปี 1,000,000 เพดานคือ 150,000 ไม่ใช่ 200,000
จุดที่หลายคนไม่รู้ ถ้ายังไม่ได้ใช้สิทธิประกันชีวิตทั่วไป (วงเงิน 100,000 แรก) เบี้ยบำนาญไปเติมส่วนนั้นได้ คนที่ซื้อบำนาญอย่างเดียวจึงใช้สิทธิได้สูงสุด 300,000
ระวัง 2 : วงเงินบำนาญต้องนับรวมกลุ่มเกษียณทั้งหมด (RMF / PVD / กบข. / กอช.) ไม่เกิน 500,000 ใครหัก PVD เยอะอยู่แล้ว คำนวณก่อนซื้อ ไม่งั้นเบี้ยส่วนเกินไม่ได้ใช้สิท
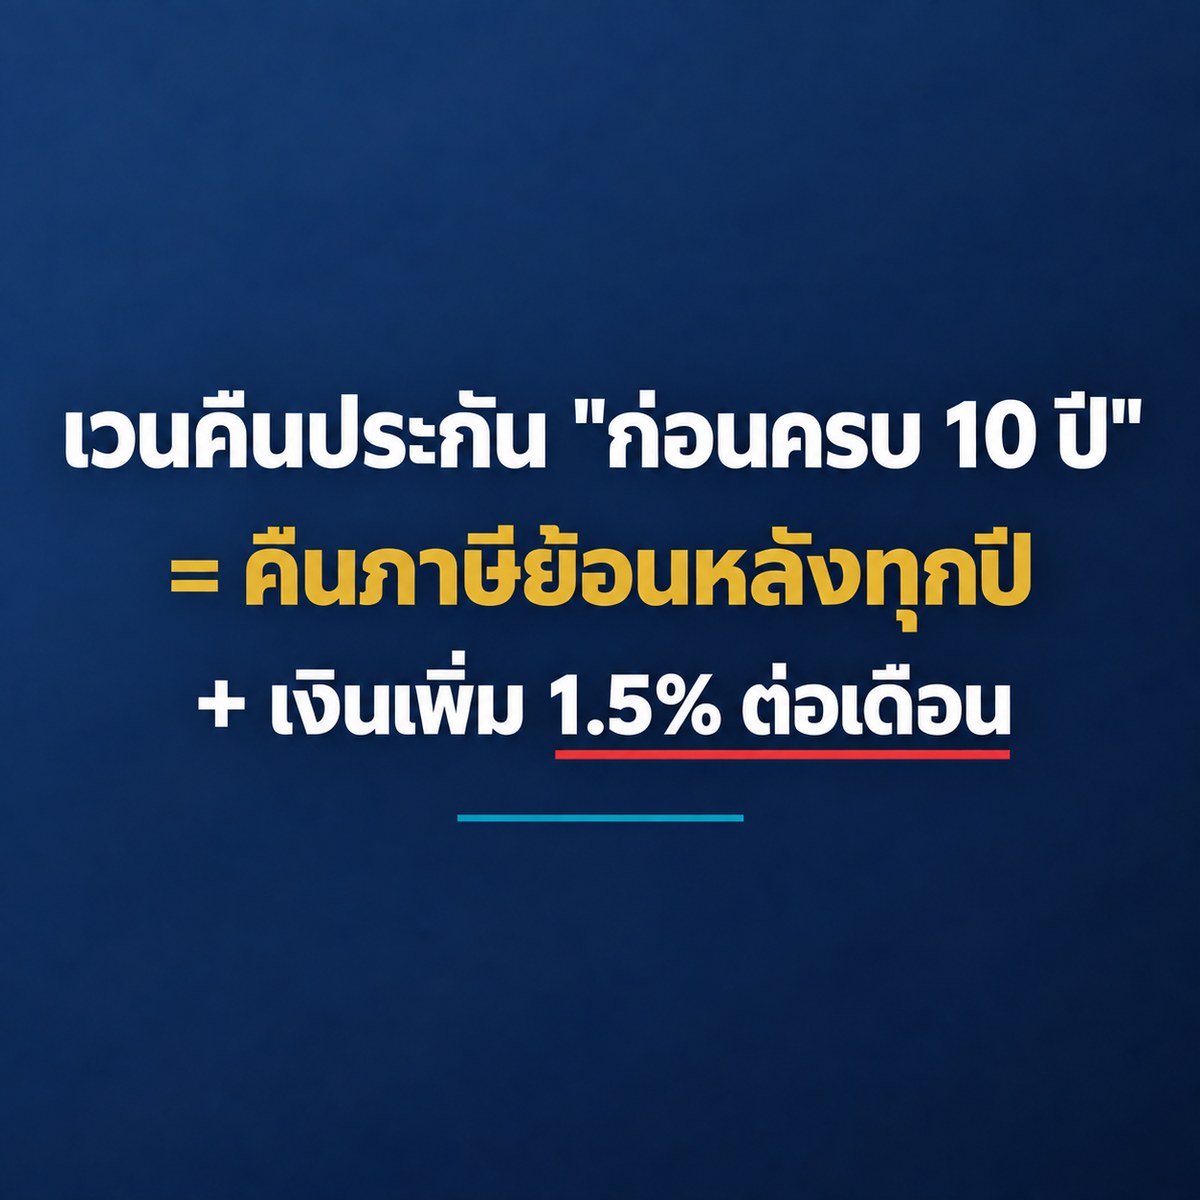
3เวนคืนก่อนครบ 10 ปี ได้มั้ย?
ได้ แต่ต้องคืนภาษีครับ ข้อนี้เจ็บหนักสุด เงื่อนไขของสิทธิลดหย่อนคือกรมธรรม์ต้องคุ้มครอง 10 ปีขึ้นไป เวนคืนก่อนครบ = ผิดเงื่อนไข
ต้องยื่นปรับปรุงภาษีคืนทุกปีที่เคยใช้สิทธิจากเล่มนั้น พร้อมเงินเพิ่ม 1.5% ต่อเดือน
สมมติใช้สิทธิมา 4 ปี ปีละ 100,000 ที่ฐานภาษี 20% คือต้องคืนราว 80,000 บาท ยังไม่รวมเงินเพิ่มที่เดินทุกเดือน
🔴 กรมธรรม์ส่วนใหญ่มีทางเลือกที่ไม่เสียสิทธิย้อนหลัง ลดทุน หยุดจ่ายแบบคงความคุ้มครอง หรือกู้จากมูลค่ากรมธรรม์ การเงินสะดุดเป็นเรื่องปกติครับ แต่การไม่เช็คทางเลือก คือวิธีที่แพงที่สุด
สรุปลดหย่อนพาร์ทประกัน
🔴 ก่อนซื้อเพื่อลดภาษี ลองถามตัวเองก่อนว่าเบี้ยก้อนนี้ จ่ายไหวตามสัญญาจริงมั้ย
แหล่งข้อมูลอ้างอิง
- กรมสรรพากร — หลักเกณฑ์การยกเว้นภาษีเงินได้สำหรับเบี้ยประกันชีวิตและประกันบำนาญ
- เมืองไทยประกันชีวิต — ผลทางภาษีเมื่อเวนคืนกรมธรรม์ก่อนครบ 10 ปี
- สมาคมประกันชีวิตไทย — เตือนยกเลิกประกันชีวิตก่อนเกณฑ์ อาจเสียสิทธิลดหย่อนภาษี
บทความนี้ให้ข้อมูลทั่วไปเพื่อการทำความเข้าใจ ไม่ใช่คำแนะนำทางภาษีเฉพาะราย เพดานและเงื่อนไขอาจเปลี่ยนแปลงตามประกาศของกรมสรรพากร ควรตรวจสอบกับผู้เชี่ยวชาญก่อนตัดสินใจ